

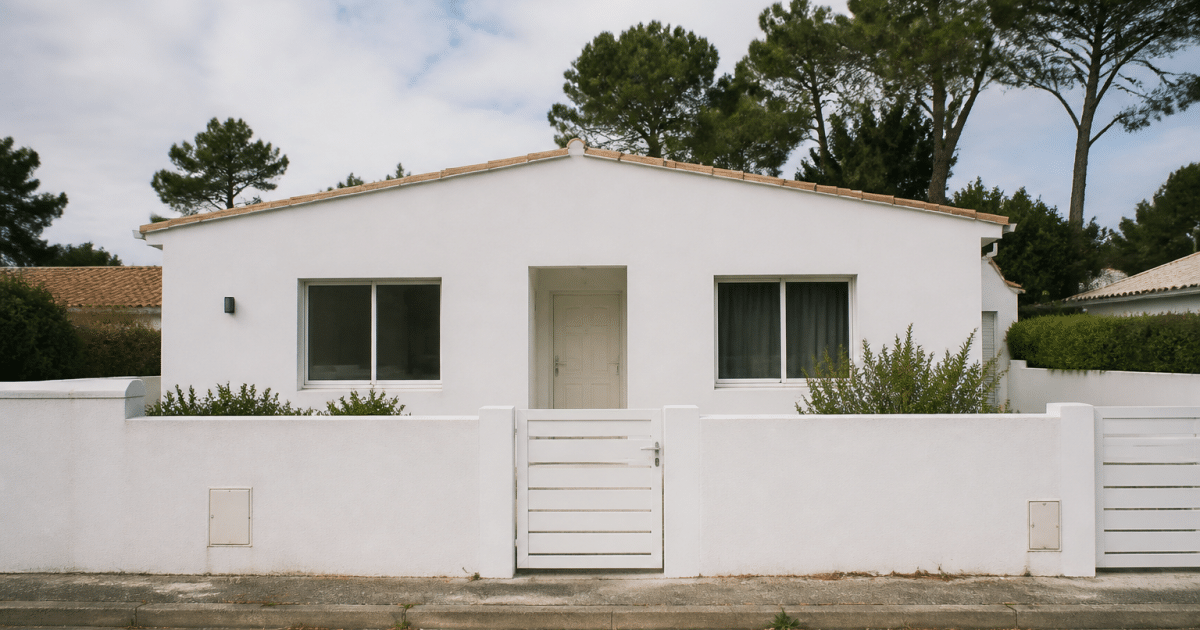
Avec 150 000 euros, une maison individuelle avec un peu de terrain reste accessible dans une grande partie de la France. Ce budget ne permet quasiment rien près des grandes métropoles, mais il ouvre encore de belles portes dans de nombreux départements ruraux ou périurbains. Voici ce qu’il faut savoir avant de se lancer, en s’appuyant notamment sur les étapes clés d’un projet immobilier pour acheter sereinement.
Que peut-on acheter avec 150 000 euros ?
Le pouvoir d’achat immobilier avec un budget de 150 000 euros dépend avant tout de la localisation. Dans la moitié des départements français, ce montant permet d’acheter une maison de 90 à 130 m² avec un terrain de plusieurs centaines de mètres carrés, souvent dans l’ancien. Dans les zones les plus tendues, ce même budget correspond à peine à un studio ou un petit appartement.
Selon les données des notaires de France, le prix au m² d’une maison varie de moins de 1 000 euros dans certains départements ruraux à plus de 5 000 euros en zone parisienne ou sur le littoral méditerranéen. Cet écart explique pourquoi un même budget peut correspondre à une résidence principale confortable ici, et à une opération quasi impossible ailleurs. La surface habitable accessible avec 150 000 euros oscille donc entre 20 m² en zone très tendue et plus de 140 m² en zone détendue.
Les départements et régions accessibles avec ce budget
Pour situer géographiquement son projet, mieux vaut regarder les départements où le marché immobilier reste abordable. La Creuse, l’Indre, la Haute-Marne, le Cher ou la Nièvre affichent des prix au m² parmi les plus bas du pays, souvent entre 900 et 1 400 euros. Dans ces territoires, 150 000 euros permettent d’acheter une maison ancienne de 120 à 150 m² avec jardin, voire une petite propriété avec dépendances.
Top départements où acheter une maison à moins de 150 000 €
| Département | Prix moyen au m² (maison) | Surface accessible avec 150 000 € |
|---|---|---|
| Creuse | 900 à 1 100 € | 135 à 165 m² |
| Indre | 1 000 à 1 200 € | 125 à 150 m² |
| Haute-Marne | 1 000 à 1 300 € | 115 à 150 m² |
| Allier | 1 100 à 1 400 € | 105 à 135 m² |
| Nièvre | 1 100 à 1 400 € | 105 à 135 m² |
Ces chiffres restent des moyennes et varient selon la commune, l’état du bien et sa proximité avec les services. Une maison en centre-bourg coûtera toujours plus cher qu’un bien isolé en campagne, même au sein d’un département peu tendu.
Province vs grandes villes : où se positionner ?
La différence entre province et grandes agglomérations reste le facteur le plus déterminant. À Lyon, Bordeaux ou Nantes, 150 000 euros correspondent à un petit appartement, rarement à une maison. En province, dans les villes moyennes situées à 30 ou 40 minutes de ces métropoles, le même budget permet souvent d’acheter une maison avec terrain de taille modeste, généralement entre 70 et 100 m².
Ceux qui acceptent de s’éloigner davantage des pôles d’emploi, ou qui télétravaillent, trouvent des opportunités bien plus intéressantes. Les villes de 5 000 à 20 000 habitants, dans des régions comme le Centre-Val de Loire, la Bourgogne ou certaines parties de la Nouvelle-Aquitaine, offrent un compromis entre prix bas et accès aux commodités.
Maison avec terrain : quelles possibilités réelles ?
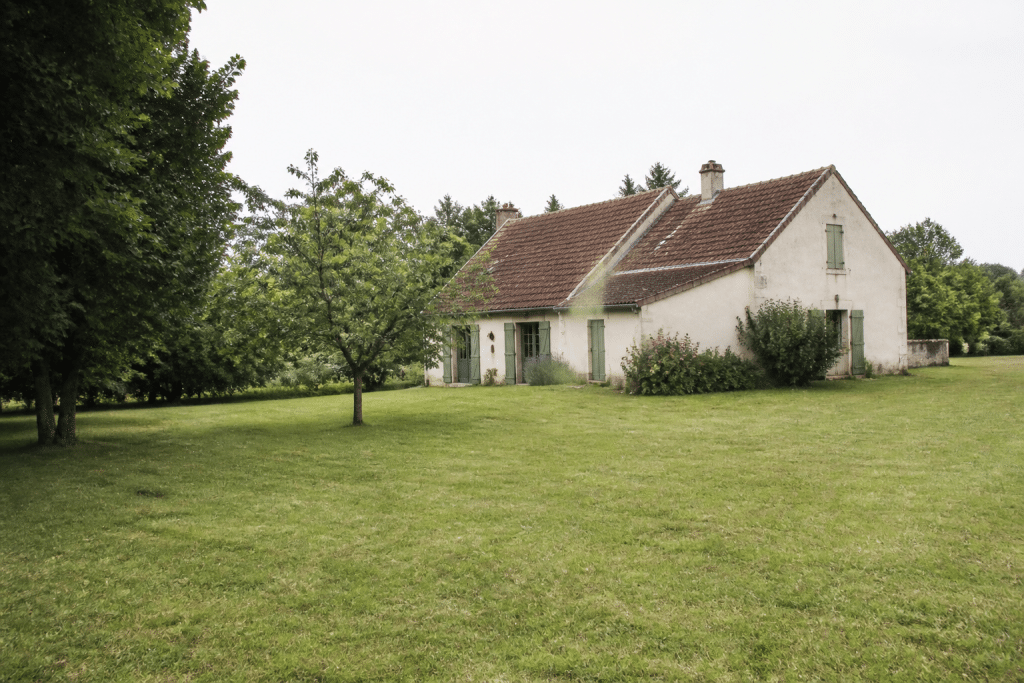
Acheter une maison avec terrain reste tout à fait envisageable avec ce budget, à condition de cibler les bonnes zones. Dans les départements ruraux évoqués plus haut, un terrain de 500 à 1 500 m² accompagne fréquemment la maison sans faire grimper le prix de façon significative. En revanche, en périphérie des grandes villes, chaque mètre carré de terrain pèse lourd dans le prix final.
Le neuf reste rare à ce niveau de budget, sauf dans le cadre d’un terrain à bâtir combiné à une construction très modeste, ou via certains dispositifs d’accession sociale. L’ancien domine largement les annonces à 150 000 euros, ce qui implique souvent de prévoir un budget travaux, même limité, en plus du prix d’achat.
L’écart de prix qui surprend le plus les acheteurs
Entre le département le moins cher et la petite couronne parisienne, le prix au m² d’une maison peut être multiplié par huit. Un même budget de 150 000 euros peut ainsi financer une maison de 140 m² dans un département, contre 18 m² dans un autre.
Exemples concrets de biens à 150 000 euros
Dans les annonces actuelles, on retrouve régulièrement des maisons de village de 100 à 130 m² avec trois ou quatre chambres, un jardin et parfois un garage, dans des communes rurales du Limousin ou du Berry. Certaines offrent même une grange ou une dépendance à rénover. En zone périurbaine plus proche des villes moyennes, le même budget correspond plutôt à une maison de 70 à 90 m² avec un petit jardin, souvent construite dans les années 1970 ou 1980.
Sur le littoral atlantique ou dans le sud, 150 000 euros suffisent rarement pour une résidence secondaire en bord de mer, mais permettent parfois d’acheter à 20 ou 30 minutes de la côte, dans l’arrière-pays.
Conseils pour maximiser son achat avec ce budget
Avant toute recherche, il vaut mieux évaluer sa capacité d’emprunt réelle et anticiper les frais annexes. Un crédit immobilier sur 20 ou 25 ans, associé à un apport, détermine la marge de négociation possible sur le terrain (il est aussi utile de connaître les possibilités pour suspendre son prêt immobilier en cas de besoin). Il faut aussi intégrer les frais de notaire, qui représentent généralement 7 à 8 % du prix dans l’ancien, soit un budget complémentaire non négligeable à prévoir en dehors du prix affiché.
Élargir sa zone de recherche à plusieurs communes voisines, plutôt que de se fixer sur une seule ville, augmente sensiblement les chances de trouver un bien correspondant au budget. Comparer les annonces sur plusieurs plateformes, visiter rapidement les biens qui correspondent aux critères essentiels, et rester attentif aux diagnostics techniques permettent d’éviter les mauvaises surprises une fois devenu propriétaire, tout comme savoir comment connaître le propriétaire d’une maison ou d’un bien immobilier.
Enfin, un projet de résidence principale n’a pas les mêmes contraintes qu’un projet de résidence secondaire : la proximité des services, des écoles ou des transports pèse davantage dans le premier cas, tandis que le charme du lieu et la tranquillité comptent souvent plus dans le second.